由 Totally Human Media 运营的 Steam 游戏探索平台 We Love It 近日发布《Steam 营收研究报告》,从 Steam 大量公开资料推估游戏营收,分析近 10 万款付费游戏的销售表现与类型趋势。
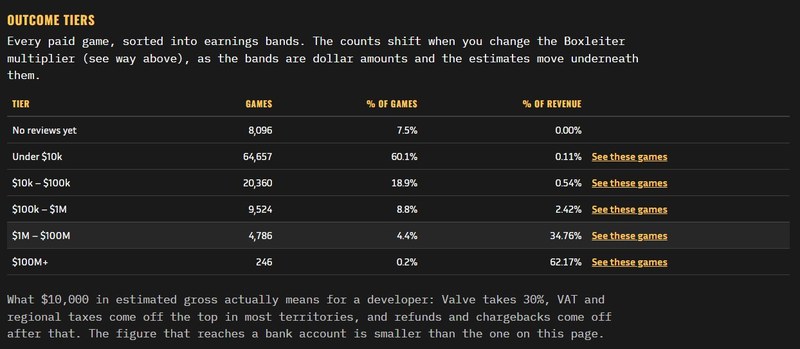
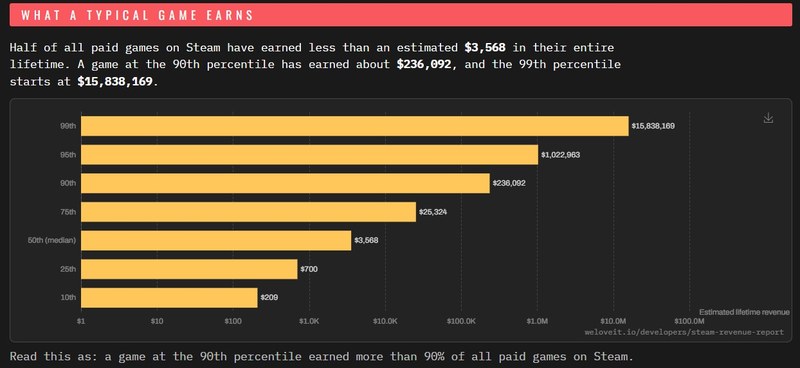
结果显示,Steam 的收入分布远比想象中极端:半数付费游戏终身估计营收不到 3,622 美元(约新台币 11. 万元),但进入营收排行前 1% 的作品,估计营收门槛已达 1,587 万美元(约新台币 5 亿元)。
这份研究由 Totally Human Media 的 Ichiro Lambe、Matt Martindale 与 VaporLens 的 Tim Ermilov 博士共同完成,Lambe 为 Valve 前员工,并参与打造 Steam Labs,因此这份报告也特别受到游戏产业关注。
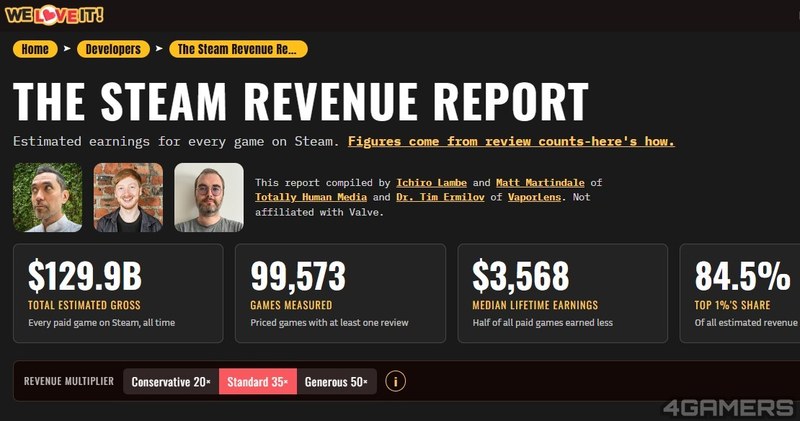
Valve 从未公开个别游戏的实际销售数字,本次研究团队采用业界常见的「Boxleiter 法」粗略估计营收:以 Steam 评价数推算销量,再乘上游戏价格计算预估总营收。
由于买游戏的玩家不见得会留下评价,本次报告预设每 1 则 Steam 评价对应 35 份销量,同时提供 20 倍的保守估算与 50 倍的乐观估算,并非精确的销售统计,毕竟不同游戏、价格、玩家族群与发售年代「购买后留下评价」比例都可能不同,游戏打折也会进一步影响结果。
研究数据库共收录 136,788 款已推出的作品,其中 99,573 款有标价且至少 1 则评价,用来估算作品营收。免费游戏、没有价格纪录或成人向内容、非游戏软件,以及没有任何评价的付费游戏则不纳入营收估算。
数据图像化呈现出 Steam 游戏的收入落差相当惊人。报告指出,所有付费 Steam 游戏中,有一半产品终身估计营收低于 3,622 美元。
如果把 Steam 上的付费游戏按照营收排名,只有前 10% 的作品估计赚超过 23.6 万美元(约新台币 740 万元),而要进入最顶尖的前 1%,营收至少要达到 1,587 万美元(约新台币 5 亿元)。
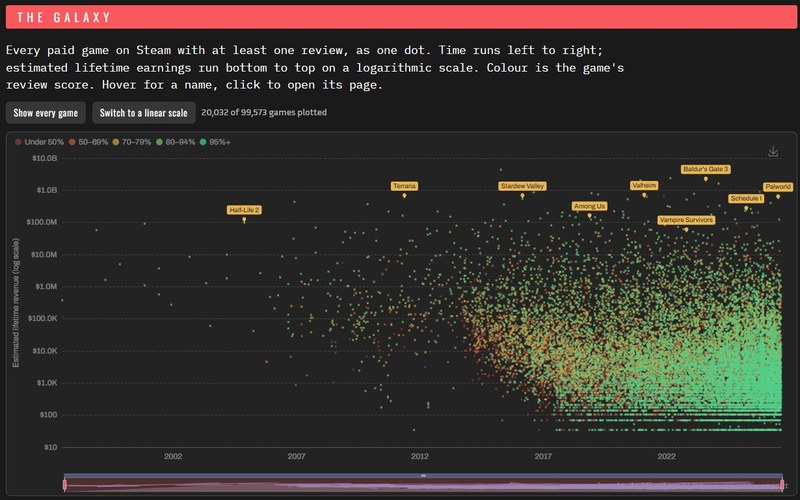
换句话说,能够成为大型商业成功案例的作品只是极少数,若将所有游戏营收以线性尺度放在同一张图上,绝大多数作品会挤成底部一条线,只剩少数热门作品高高突出。
在超过 1 亿美元(约新台币 31.5 亿元)估计营收的作品中,可以看到《战栗时空2》、《吸血鬼幸存者》、《泰拉瑞亚》、《Among Us》、《星露谷物语》、《瓦尔海姆》、《Schedule 1》、《幻兽帕鲁》与《柏德之门 3》等作品,食物链顶端的是《GTA 5》。
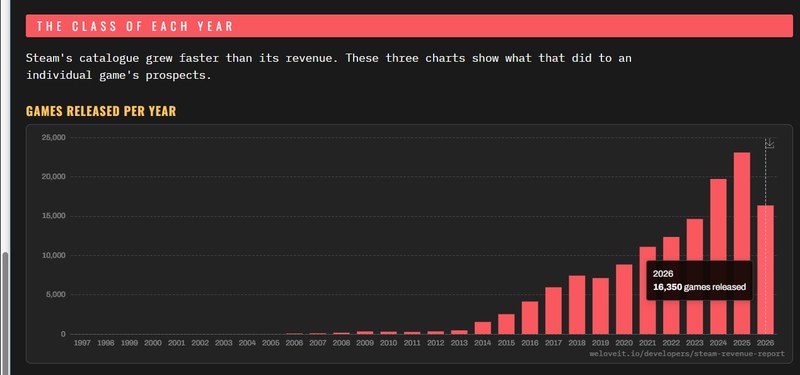
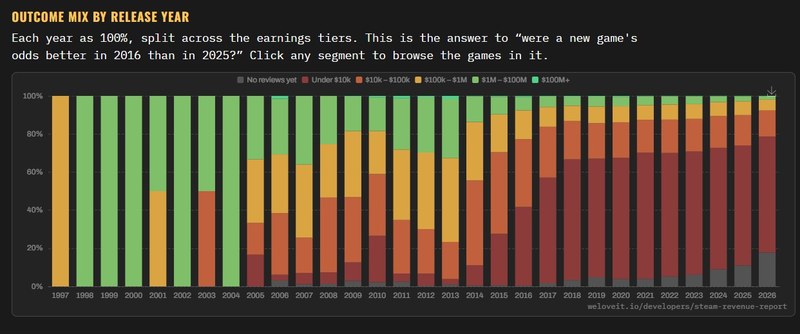
Steam 市场本身的游戏数量快速膨胀,也让收入集中现象更加明显。2024 年共有 19,714 款游戏登上 Steam,2025 年进一步增加至 23,107 款。
相比之下,2018 年只有 7,427 款,至今 2026 年过了 8 个月,目前已经有 15,814 款作品推出,游戏供给量持续增加的趋势相当明显。
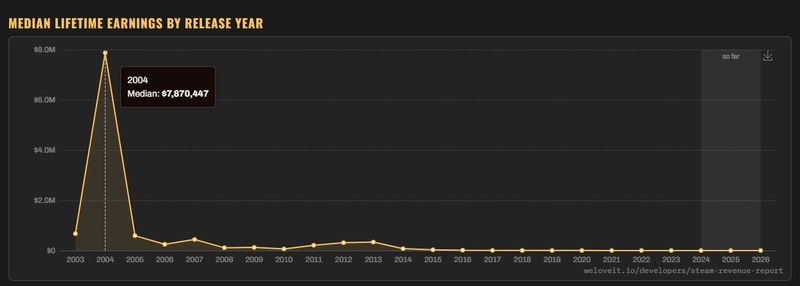
报告认为,Steam 的游戏目录增长速度已经超越收入增长,使不同作品之间的收入差距进一步扩大:市场变大了,但新增的大量作品并没有平均分享到这些收入。
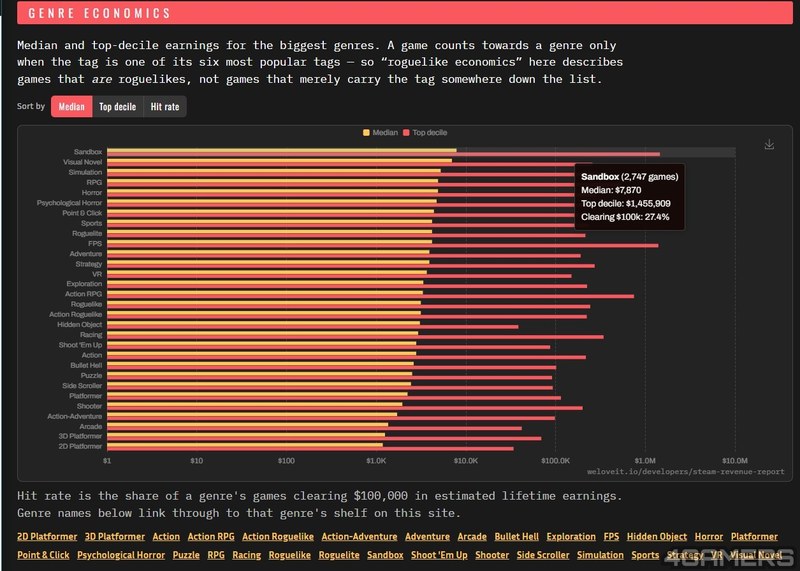
在各种分析中,最受到瞩目的结果是游戏类型的差异,团队以 Steam 商店页面最热门的前 6 个标签判定作品所属类型,因此一款同时贴上 Roguelike 与 FPS 标签的作品,可能同时被计入两种分类。
照这个标准来看,沙盒(Sandbox)游戏表现最亮眼,不仅估计营收中位数很高,前 10% 作品的营收也位居 Steam 各类型游戏的前段班,而且「成功率」特别突出。
以估计营收突破 10 万美元(约新台币 315 万元)的 Steam 付费游戏去筛选,沙盒游戏的达标率高达 27.4%,显示这类作品不只靠少数大作,整体更容易做出具有一定商业规模的作品,因此成为 Steam 上最稳定的热门类型之一。
从整体估计营收表现来看,紧接在沙盒之后的类型包括视觉小说、模拟、RPG、恐怖与点击游戏;若只观察收入最高的前 10% 作品,FPS 的表现非常突出,另外还有动作 RPG、RPG 与竞速等类型。
不过 FPS 与体育游戏的数据需特别留意,因本次研究排除免费游戏,因此《绝对武力》等大型免费游戏并未被计入,可能造成该类型的营收结构失真;体育游戏则可能受到游戏内消费等收入来源影响。
报告另一项有趣分析,是比较各类型游戏在不同年份的市场表现。
研究团队以某类型游戏当年的营收中位数,除以当年所有作品的整体营收中位数,借此观察该类型相对于市场平均的强弱。如果数值高于 1,代表表现优于当年市场平均,低于 1 则代表落后。
结果显示,2020 年之后,过去曾出现的「5 倍以上」营收超高表现的游戏逐渐消失,同时低于市场中位数的游戏类型增加,意味着不同类型之间的相对收入差距正在缩小。
其中沙盒游戏依然是例外,不只是近年表现稳定,在 2010 年代更曾经极度突出,如 2017 年的沙盒游戏营收中位数一度达到整体市场中位数约 15 倍。
VR 游戏则呈现完全不同的发展轨迹。2016 年左右的 VR 游戏表现还低于市场平均,但 2020 年之后逐渐突破 1 倍,显示 VR 游戏近年反而开始提高市场存在感。
Roguelike 则游戏在 2017 年前后的相对营收表现特别突出,到了近年,尽管依旧是热门开发方向,但肉鸽游戏的营收相对整体市场的优势已经不像当年那么明显。
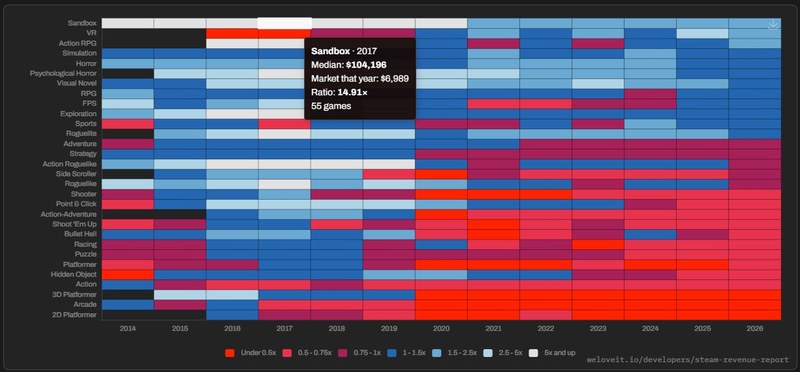
报告提醒开发者,只选择热门类型的游戏不代表一定能成功,各类游戏的每年供给量不同,某些类型可能因作品数量暴增,大量新作稀释市场注意力与营收。
此外,前述 Steam 游戏营收都是推估值,并非 Valve 公开的实际销售数字。尤其是单一作品的估算误差可能非常大,这些数据比较适合用来观察「哪些类型相对容易产生成功作品」,不能直接当作开发成功公式。